Preços dos Produtores de Batata Alemães Dobram para €27 por 100 kg à Medida que a Colheita Diminui em Um Quarto
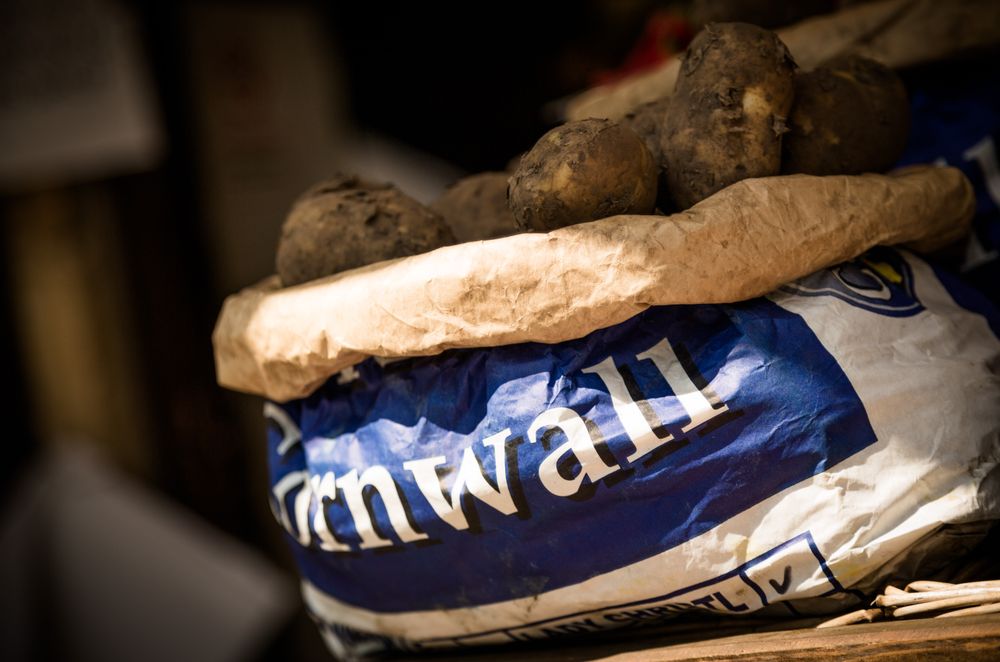
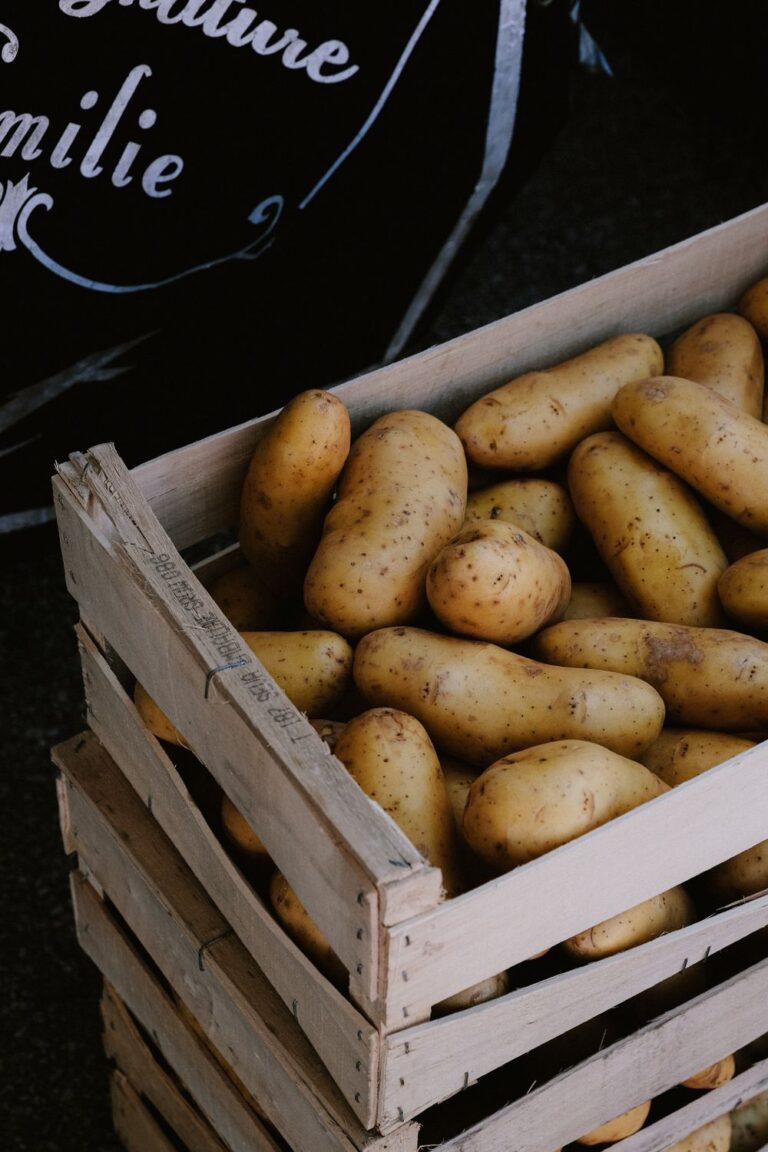
Os preços dos produtores de batatas para mesa na Alemanha subiram cerca de 108% nos últimos 12 meses, atingindo uma média de €27 por 100 quilogramas em outubro, à medida que uma colheita reduzida em quase um quarto apertou a oferta no maior mercado de batata da Europa.
Os agricultores alemães de batata finalmente estão vendo preços que refletem o custo de produção. Segundo dados da Sociedade de Informações de Mercado Agrícola (AMI) do país, citados pelo *Berliner Zeitung*, variedades predominantemente firmes e farináceas para cozimento atingiram em outubro de 2026 uma média de €27 por 100 quilogramas, contra cerca de €13 por 100 quilogramas em outubro de 2025 — um aumento anual de aproximadamente 108%.
Nas principais regiões produtoras da Alemanha, as referências atuais estão próximas a €28 por 100 quilogramas. A recuperação contrasta fortemente com a campanha anterior, quando uma oferta abundante pressionou os preços para baixo e criou sérios problemas para os produtores, muitos dos quais venderam a níveis que mal cobriam seus custos.
Uma colheita reduzida em quase um quarto. O principal motor do aumento de preços é a queda acentuada na disponibilidade. A Alemanha deve colher aproximadamente 10.4 milhões de toneladas de batatas em 2026, em comparação com quase 13.9 milhões no ano anterior — uma queda de quase 25%, e cerca de 13% abaixo da média de 2020–2025. A redução reflete uma área plantada menor combinada com os efeitos da seca e das altas temperaturas no rendimento e no tamanho dos tubérculos. A campanha de 2025 havia produzido uma colheita excepcionalmente grande; durante 2026, o mercado se moveu rapidamente em direção a uma oferta muito mais limitada.
Os consumidores pagam mais — mas menos do que os agricultores ganharam. Os consumidores alemães pagaram 11.3% a mais por batatas frescas em setembro do que no mesmo mês de 2025, segundo o Escritório Federal de Estatística (Destatis). O aumento no varejo foi consideravelmente menor do que o aumento nos preços dos produtores. A diferença se deve ao fato de que o preço final também inclui os custos de classificação, armazenamento, transporte, embalagem, distribuição e varejo — componentes que amortecem a transmissão das variações na porteira para as prateleiras dos supermercados.
Perspectiva: apertada, mas não necessariamente com novos picos. Com a menor colheita, o mercado de batata fresco da Alemanha deve permanecer apertado pelo restante da temporada, embora não haja sinal claro ainda de outro salto abrupto nos preços além do já observado. O mercado está se tornando mais dependente de estoques armazenados à medida que a temporada avança, o que tende a sustentar preços firmes até os meses de inverno.
Apesar da menor colheita, a Alemanha mantém um alto nível de autossuficiência: na campanha 2024/25, a produção nacional superou as necessidades do mercado doméstico em cerca de 45%, segundo o Escritório Federal para Agricultura e Alimentação (BLE). Uma parcela significativa de batatas e produtos processados é destinada à exportação, portanto, a evolução futura dos preços também dependerá da demanda internacional, dos custos de energia, das condições de armazenamento e dos fluxos comerciais dentro da Europa.
Para o mercado europeu em geral, a situação alemã reflete desenvolvimentos semelhantes em outras regiões: uma colheita menor no noroeste europeu manteve a demanda de processamento — e os preços — firmes em toda a região. O contraste com o ano passado, quando os agricultores em toda a Europa noroeste enfrentaram preços ruinosos, é marcante e já está influenciando as intenções de plantio e negociações de contratos para 2027.
Fontes: Berliner Zeitung (citando AMI e Destatis); dados de colheita confirmados por FreshPlaza